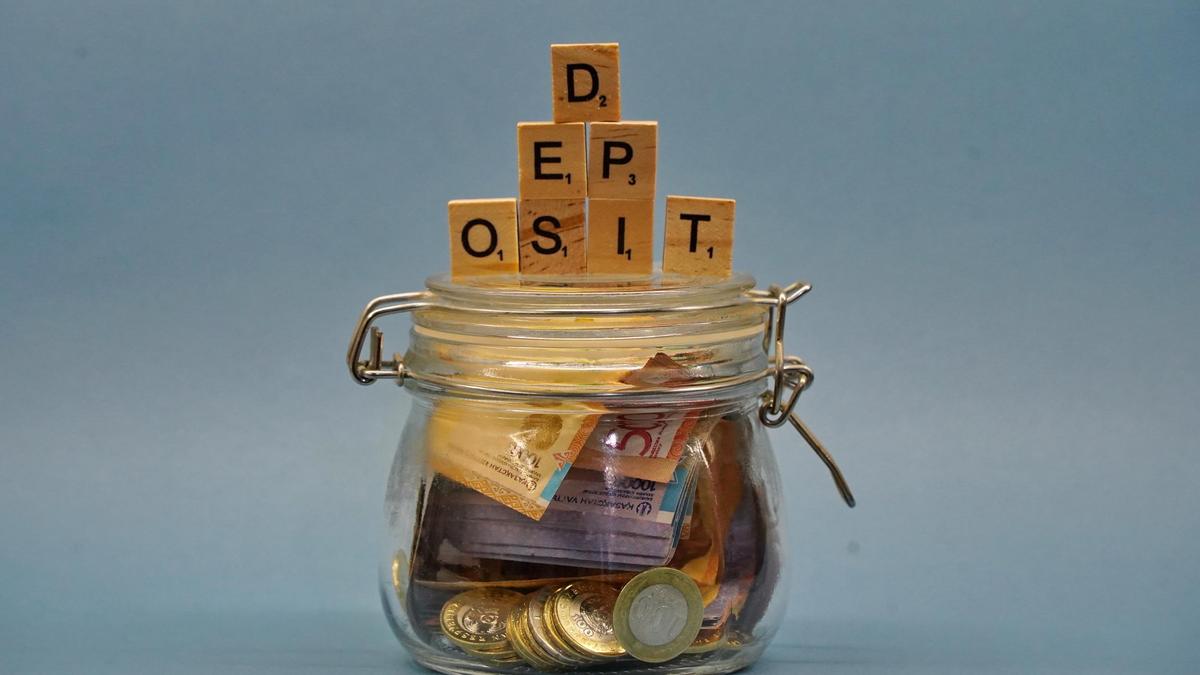
К сентябрю 2026 года казахстанцы хранили на банковских депозитах почти 30,6 трлн тенге — за год сумма выросла на 15,9%. При этом основной прирост обеспечили вклады в национальной валюте, увеличившиеся на 22,8%, тогда как валютные депозиты сократились на 8%, сообщает сайт infohub.kz.
Как поясняет Казахстанский фонд гарантирования депозитов (КФГД), сокращение валютных вкладов не означает массового отказа вкладчиков от долларов. Укрепление тенге привело к переоценке валютных остатков, а в реальном выражении депозиты в иностранной валюте даже немного выросли — на 1,4% за третий квартал.
Все депозиты физических лиц делятся на три сегмента: массовый — с остатками до 15 млн тенге, средний — от 15 млн до 50 млн тенге и крупный — свыше 50 млн тенге, причём значительная часть средств в последнем хранится в долларах.
На массовый сегмент приходится почти половина всей суммы депозитов — 48,4%, однако сейчас он растёт медленнее всего. За третий квартал 2026 года вкладчики с небольшими суммами увеличили накопления лишь на 0,6%, тогда как средний сегмент показал прирост 7,8%, а крупный — 9,9%.
В годовом разрезе картина иная: массовый сегмент вырос на 16,3%, средний — на 21,9%, крупный — на 11,7%. Причина в сильной просадке вкладов в иностранной валюте, которая «съела» общий прирост крупного сегмента, но практически не затронула массовый.
Более того, прирост массового сегмента оказался ниже начисленного вознаграждения. Это говорит о том, что люди чаще снимали деньги со счетов и тратили их, чем пополняли свои накопления.
Меняется и структура банковских накоплений: казахстанцы стали активнее размещать деньги на срочных и сберегательных депозитах, обычно предлагающих более высокие ставки. За третий квартал объём срочных вкладов вырос на 13,8%, сберегательных — на 5,3%, а несрочные депозиты, позволяющие свободно использовать и пополнять их, сократились на 1,2%.
Средневзвешенная ставка по срочным и сберегательным вкладам на срок от одного до шести месяцев достигала 18–18,6% годовых, у несрочных этот показатель составил 15,1%. В результате доля срочных и сберегательных депозитов в розничном портфеле достигла 33,8%. Такие вклады позволяют зафиксировать более высокую доходность, однако за это приходится платить более жёсткими условиями.
Напомним, что вслед за снижением базовой ставки банки второго уровня постепенно снижают и проценты по своим депозитным продуктам.