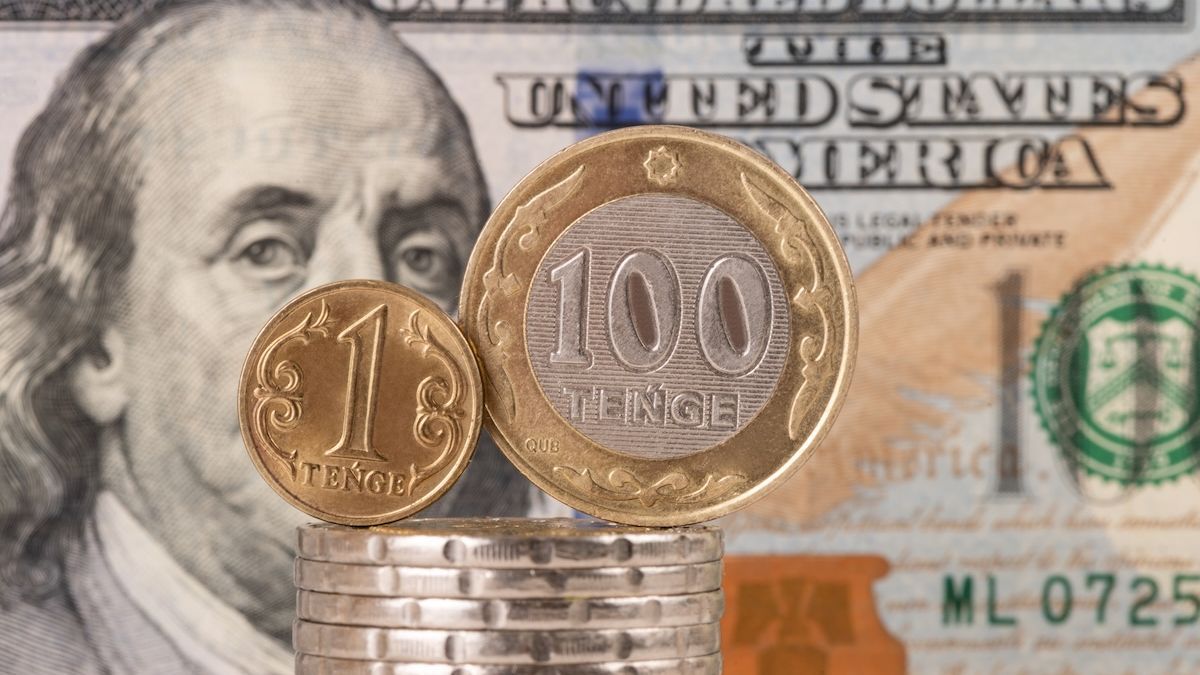
Казахстанцы привыкли ждать ослабления национальной валюты, и даже на фоне укрепления тенге в 2026 году распространено мнение, что доллар «обязан» вернуться к отметке 500 тенге. Экономист Руслан Султанов объяснил, почему такой подход неверен и какие причины на самом деле двигают курс, сообщает сайт infohub.kz.
Национальная валюта Казахстана традиционно воспринимается населением как актив, подверженный инфляции. От неё годами ждут ослабления, поскольку подобная динамика наблюдалась долго. Поэтому часто можно услышать мнение, что «доллар должен вернуться» к более высоким значениям, а текущий курс не имеет фундаментальных причин. Хотя в 2026 году тенге активно укрепляется, а 16 сентября он вовсе стоил менее 440 тенге в некоторых обменниках.
Однако экономист Руслан Султанов в своём Telegram-канале «Экономический ликбез» отмечает, что на самом деле курс тенге к доллару ничего и никому не «должен» — он зависит от рыночных условий.
Как сообщает эксперт, мнение об обязательном ослаблении тенге может оказаться верным лишь наполовину. Это связано с тем, что даже при нынешнем активно укрепляющемся с сентября 2025 года курсе экономика страны не изменилась — то есть не появилось большое количество заводов, экспорт товаров не увеличился. Однако не только экономическая основа влияет на стоимость национальной валюты.
«Только доллар покупают не за состояние экономики вообще. За него платят тенге. И решает одно: сколько долларов сегодня принесли на рынок и сколько с него хотят унести. Давайте примем правило, на котором держится вся мысль. Фундаментально только то, что зреет годами. И применим его в обе стороны. Были недели, когда доллар дорожал в полтора раза. Экономика за эти недели не изменилась никак: те же заводы, тот же экспорт. По тому же правилу движение обязано было называться необоснованным и вот-вот отыграться. Оно не отыгралось. И необоснованным его тогда никто не назвал. Правило, которое включают только при укреплении, – уже не правило», – отмечает Руслан Султанов.
Как объясняет эксперт, текущее положение с активно укрепляющимся курсом нацвалюты к доллару США связано с тем, что в течение нескольких месяцев подряд сохраняются три основных поддерживающих фактора:
крупные экспортеры продают доллары на бирже, потому что зарплата и налоги платятся в тенге, что давит на курс валюты США;
государство продает доллары, чтобы также получить тенге на покрытие расходов бюджета;
ставка доходности в тенге остается высокой, поэтому тенговый депозит заметно интереснее долларового (примерно 18% годовых для нацвалюты против 1% в долларах), что снижает спрос на иностранные деньги.
«Курс держится ровно столько, сколько держатся его причины. Других обязательств у него нет. Изменится нефть, оживет импорт, пойдут вниз ставки – сдвинется и курс. Поэтому, когда в следующий раз услышите "он должен вернуться", спросите: какая именно причина изменилась? Экономика не обязана соответствовать нашим убеждениям. Тем хуже для убеждений», – отмечает Руслан Султанов.