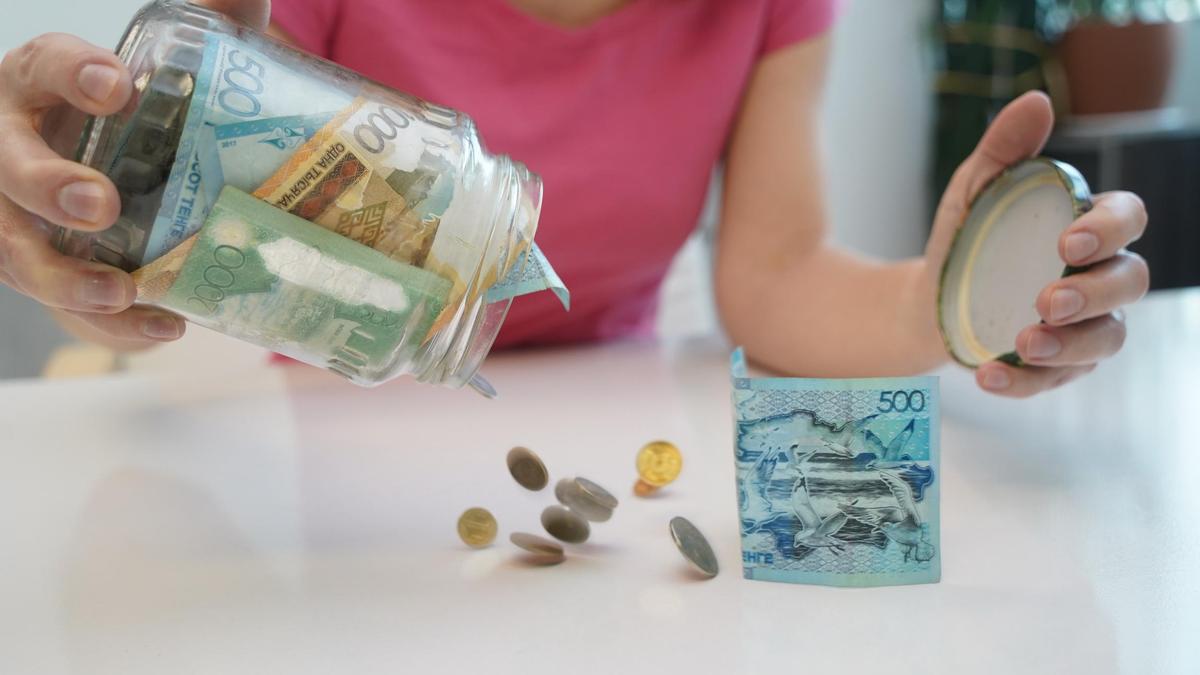
Ağustos 2026 sonuçlarına göre Kazakistan sakinleri, Kazakistan bankalarındaki mevduat ve hesaplarda 30,5 trilyon tengenin üzerinde birikim yaptı; bu tutarın %80'inden fazlası tenge olarak tutuluyor. Gazetecilerin belirttiğine göre mevduatlar, tasarruf oluşturmanın en popüler araçlarından biri olmayı sürdürüyor; zira ikinci kademe yerli bankaların sunduğu faizler ülkedeki enflasyonu belirgin şekilde aşıyor, diye bildiriyor infohub.kz sitesi.
Kazakistan Cumhuriyeti Ulusal Bankası'nın verilerine göre, Ağustos ayında açılan mevduatlarda gerçek kişiler için ortalama piyasa faiz oranı %15,7 oldu. Karşılaştırma için: genel enflasyon %9,8 seviyesinde. Üstelik faiz oranları üst üste üç aydır düşüyor — Temmuz'da piyasa ortalaması %15,9, Haziran'da %16,2, Mayıs'ta ise %16,8 idi. Buna rağmen bazı mevduat ürünleri hâlâ %20 civarındaki faiz oranlarıyla işliyor.
Banka mevduatları Kazakistanlılar için giderek daha az avantajlı hale gelse de toplam hacmi büyümeye devam ediyor. Ulusal Banka'nın verilerine göre Ağustos ayında gerçek kişilerin banka mevduatlarında yaklaşık 30,5 trilyon tenge birikti. Tutar bir ayda %0,49, bir yılda ise %17,33 arttı. Dikkat çeken nokta, artışın ağırlıklı olarak tenge mevduatları sayesinde gerçekleşmesi: bunlar bir yılda %22,69 artarak 24,7 trilyon tengeye ulaşırken, döviz cinsinden mevduatlar %0,94 azalarak 5,9 trilyon tengeye geriledi. Daha basit bir ifadeyle, şu anda vatandaşların tüm birikimlerinin %80'inden fazlası tenge mevduatlarında bulunuyor.
Tüm birikimlerin büyük bölümü vadeli ve vadesiz mevduatlarda tutuluyor — yaklaşık 24,4 trilyon tenge. Vatandaşların cari hesaplarında ve vadesiz mevduatlarında ise yaklaşık 3,6 trilyon tenge daha bulunuyor. Ağustos ayında tasarruf mevduatlarında yaklaşık 2,6 trilyon tenge, koşullu mevduatlarda ise yaklaşık 7,7 milyar tenge vardı.
Böylece faiz oranlarındaki düşüşe rağmen mevduat hacmi artmaya devam ediyor. Öte yandan gelecekte döviz cinsinden mevduat koşulları daha iyiye doğru değişebilir ve bu da onları mevduat sahipleri için daha cazip hale getirebilir.