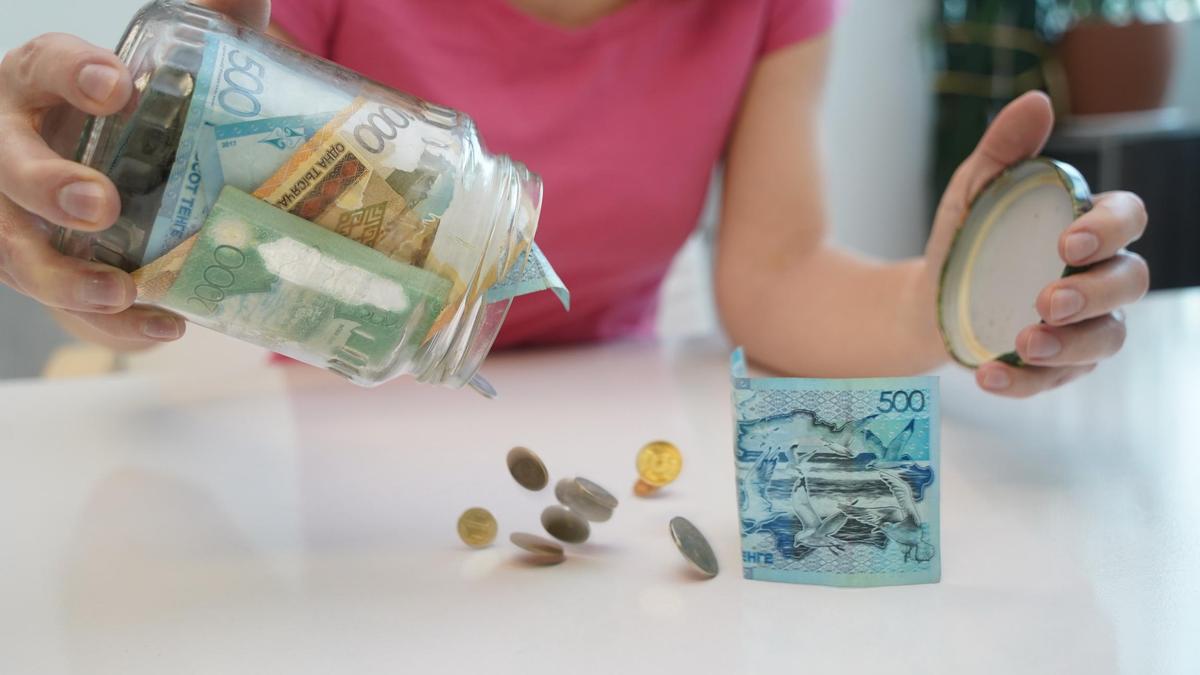
Қазақстандық салымдарды кепілдендіру қорының (КЖҚҚ) арнайы резерві 1,8 трлн теңгеге жуықтады. Бұл қаражат қандай да бір банк лицензиясынан айырылған жағдайда салымшыларға төлем жасауға арналған, деп хабарлайды infohub.kz сайты.
Жуырда жеке тұлғалардың депозиттерінің жалпы сомасы 30,6 трлн теңгеге жетті — бұл тарихтағы ең жоғары көрсеткіш. Айта кетерлігі, қаражаттың басым бөлігі шетел валютасында емес, теңгемен сақталып отыр.
Банк салымдарын қандай да бір банк лицензиясынан айырылған жағдайға арналған арнайы резерв құратын КЖҚҚ қорғайды. Бұл ақша банкті құтқаруға емес, оның салымшыларына қаражатты қайтаруға жұмсалады. КЖҚҚ мәліметінше, қазір арнайы резервте 1,8 трлн теңгеге жуық қаражат бар, яғни депозиттердің жалпы сомасының 5,9%-ы — бұл нормативтен (5%) жоғары.
Бұған дейін қазақстандық банктердегі барлық салымның шамамен 99,8%-ы толық қорғауда екені хабарланған болатын.
КЖҚҚ кепілдігі лимиттер шегінде әрекет етеді: теңгемен ашылған мерзімсіз және мерзімді салымдар, сондай-ақ ағымдағы шоттар бойынша — 10 млн теңге; жинақ депозиттері бойынша — 20 млн теңге; валюталық шоттар бойынша — теңгеге шаққанда 5 млн теңге.
Қазақстандық банктерде ашылған теңгелік депозиттердің түрлері бойынша бөлінісі былай: 10,6% — КЖҚҚ кепілдігі жоғары жинақ салымдары; 25,6% — мерзімді депозиттер; 49,3% — мерзімсіз салымдар мен банк шоттарындағы және карталардағы ақша; 13,6% — тұрғын үй құрылыс жинақтары мен мемлекеттік білім жинақтау жүйелеріндегі мақсатты депозиттер; 0,9% — өзгермелі мөлшерлемелі депозиттер.
Банк жабылған жағдайда салымшыға ақша лимиттер шегінде қайтарылады. Егер оның әртүрлі валютада бірнеше шоты ашылған болса, жалпы сома қайтарылады, бірақ депозиттің әр түрі бойынша лимит ескеріледі. Кепілдіктер әр банк үшін жеке-жеке әрекет етеді.
Салымдарды кепілдендіру жүйесі мемлекеттік бюджет қаражатын тартпайды. Ақша екінші деңгейлі банктердің өз жарналарынан, сондай-ақ инвестициялық кірістен түседі — жинақтар түрлі қаржы құралдарына орналастырылады: 74% — Қазақстанның мемлекеттік және квазимемлекеттік секторының облигациялары; 14% — ақша нарығының құралдары; 9% — валюталық құралдар (АҚШ қазынашылығының облигациялары); 3% — халықаралық қаржы ұйымдарының облигациялары.
2026 жылдың қыркүйек айының соңындағы жағдай бойынша жинақталған инвестициялық кіріс 1,1 трлн теңгені құрады. Салыстыру үшін, қатысушы банктердің жарналарының жалпы көлемі 0,7 трлн теңгеге жетті. Яғни инвесткіріс банктерден түсетін түсімнен әлдеқашан асып түсті, олардың арақатынасы шамамен 5:3.
Осылайша, қор салымшылар алдындағы міндеттемелерді орындауға жеткілікті жинаққа ие. Алайда резерв халықтың барлық депозитін ешбір ерекшеліксіз жабуға арналмаған — төлем мөлшері заңмен белгіленген кепілдендіру лимиттеріне байланысты.